Tirzepatida: primero la ley, después el impuesto
Análisis sobre el marco legal de la tributación en medicamentos para diabetes
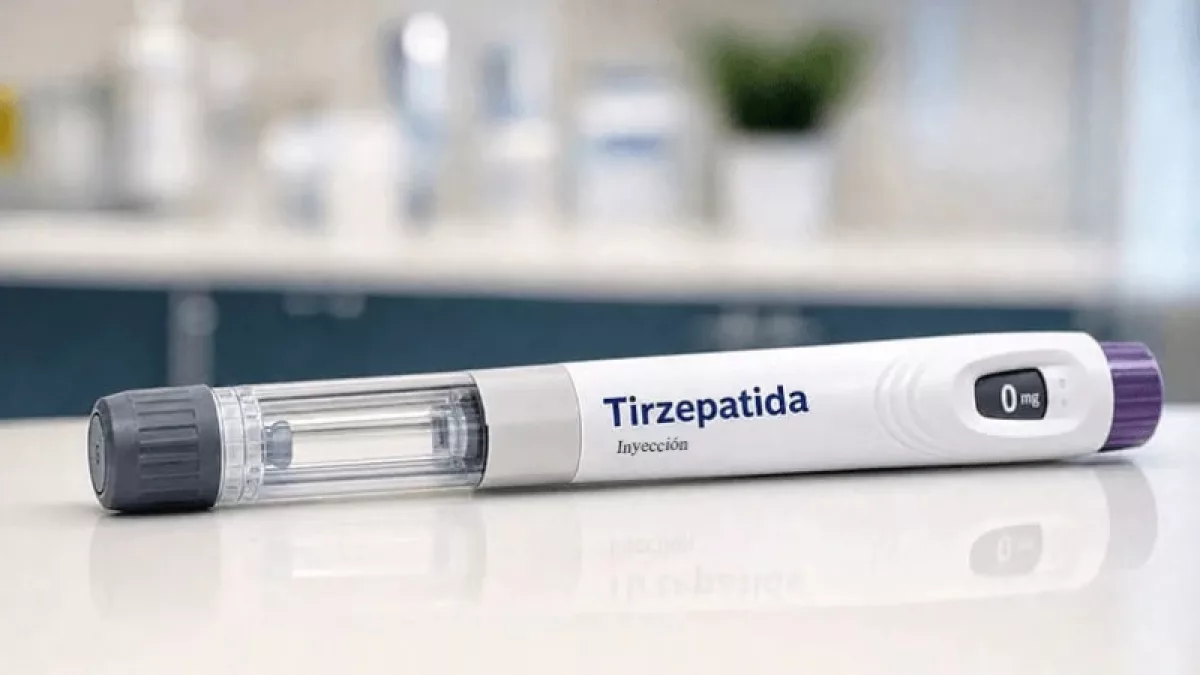
La discusión sobre la posibilidad de aplicar IVA del 5% a la tirzepatida debe fundamentarse en una cuestión jurídica elemental y decisiva: para implementar esta medida es necesario modificar la ley vigente.
Actualmente, el artículo 21 de la Ley N.° 5.372/2014 exonera de impuestos a los medicamentos e insumos destinados al tratamiento y autocontrol de la diabetes, tanto en su importación como en su venta. Mientras esta disposición permanezca vigente y el medicamento esté comprendido en sus presupuestos, no existe una decisión administrativa que pueda sustituir la voluntad del legislador.
En este sentido, no se trata de una tasa que la Administración Tributaria pueda aplicar mediante un cambio de criterio administrativo. Se trata de una exoneración establecida por ley que solamente otra ley puede modificar.
Este análisis subraya la importancia del orden jerárquico normativo, donde cualquier cambio en materia tributaria que afecte a medicamentos esenciales debe ser respaldado por un proceso legislativo formal.
Esta noticia fue desarrollada por los Profesionales del Grupo Diario Paraguayo gracias a la noticia original creada por nuestros amigos del InfoNegocios.
Nuestro equipo editorial trabaja para ofrecerte la información más clara, completa y actualizada.