BCP confirma que banco está bajo sumario y que existe informe Rivarola
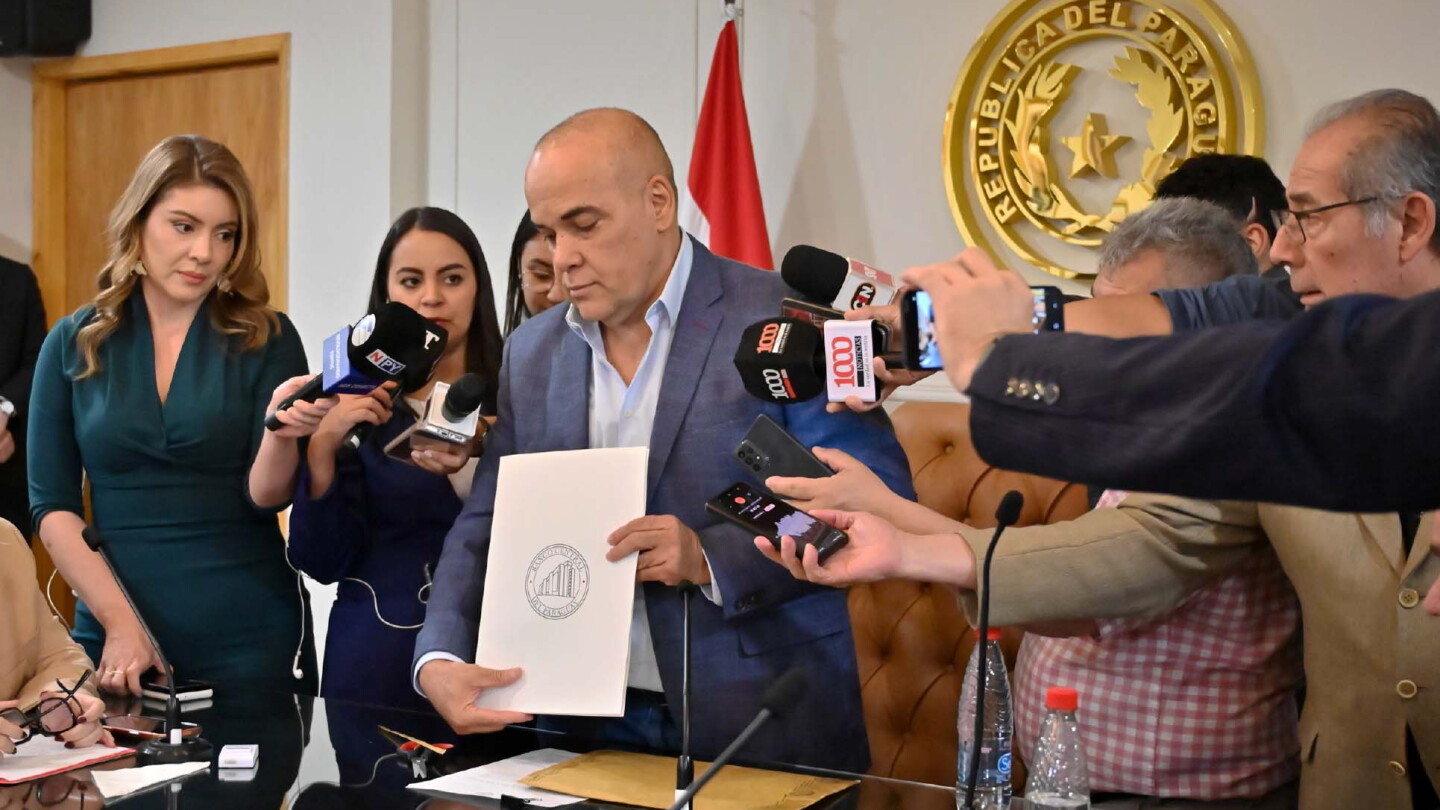
El presidente del Congreso, Basilio Núñez abrió ayer el sobre que contiene informes del Banco Central del Paraguay. Este documento tomó estado público.
Hace referencia a que un banco no reportó operaciones que superaban los límites de la ley, desvinculó a empresas de su grupo económico para evitar controles y ahora enfrenta un sumario por una operación de venta de cartera que habría financiado él mismo. De acuerdo con el informe remitido por el Banco Central del Paraguay (BCP) al Senado revela que, en el marco del monitoreo a una entidad bancaria de plaza, se identificó un eventual exceso a los límites de exposición crediticia.
Según el documento, se encuentra vigente la Circular SBSG N° 177/97, que obliga a todas las entidades del sistema financiero a reportar las operaciones que sobrepasen los límites individuales previstos en la Ley N° 861/96, así como las garantías que las respaldan. En esa circular se exige identificar al deudor, el saldo máximo del mes, el límite en relación con el patrimonio efectivo, el eventual exceso y el tipo de garantía.
El BCP explica que, al cruzar la información crediticia remitida por la entidad con los datos de la Central de Información y la conformación de grupos de personas vinculadas, se detectaron diferencias. Concretamente, hubo dos situaciones; en primer lugar no reporte de excesos y desvinculación de clientes: la entidad habría desvinculado de su registro a clientes que formaban parte de un grupo vinculado, mientras en los registros del BCP seguían figurando como tales.
Al verificarse los indicios de diferencia, la Superintendencia de Bancos inició intercambios y pedidos de información. Un análisis interno concluyó el 05.06.2026 con una solicitud de ajuste, a partir de la cual empezó a correr el plazo del art. 6 inc. b) de la Ley N° 2334/03. El 16.06.2026, la entidad comunicó la adecuación dentro de los límites y dentro del plazo legal.
En segundo lugar se menciona la incorporación forzada de empresas vinculadas. Tras análisis e intercambios, el 24.07.2026 la Superintendencia requirió a la entidad incorporar a ciertas personas jurídicas como parte del grupo vinculado y recalcular la exposición consolidada.
Con ello, las exposiciones de esas sociedades pasaron a ser consideradas como una única unidad de riesgo para verificar los límites prudenciales. El informe agrega un punto sensible: la verificación de una operación de venta de cartera, en el marco de la Resolución N°15 Acta 24 del 30.05.2024. El BCP señala que la trazabilidad de fondos exige analizar origen, recorrido, destino y naturaleza de los recursos, aplicando el criterio de sustancia económica.
Sobre esa operación, actualmente está en curso un sumario administrativo para determinar si existió o no financiación indirecta.
BCP hace una salvedad jurídica (no financiera) que desde el punto de vista civil y comercial, el contrato de cesión de cartera reunía los requisitos de validez, por lo que los créditos cedidos dejaron de integrar la exposición de la entidad y ya no debían computarse dentro del grupo vinculado.
Cualquier discusión sobre nulidad, aclara, solo puede dirimirse en sede judicial. Señala que dentro de ese proceso es donde deberá determinarse la existencia o inexistencia de financiación indirecta. La información específica sobre las operaciones analizadas tampoco es expuesta en el informe cuando se encuentra alcanzada por el secreto bancario.
Informe Rivarola. El informe también aborda el memorando de fecha 10 de julio de 2026 remitido por Fernando Rivarola. El BCP señala que Rivarola había dejado el cargo de gerente de Supervisión al ser designado miembro del Directorio de la Agencia Financiera de Desarrollo (AFD), mediante el Decreto Nº 6329, del 6 de julio de 2026. Según la respuesta, el 9 de julio se le concedió el permiso correspondiente y, por tanto, al día siguiente ya no ocupaba el cargo de gerente de Supervisión ni prestaba funciones en el BCP.
No obstante, el BCP confirma que Rivarola remitió el 10 de julio un correo electrónico al superintendente de Bancos adjuntando un documento. La institución señala que ese documento no fue presentado a través del sistema habilitado para la gestión de expedientes ni por el correo oficial de la Mesa de Entrada de la Superintendencia, por lo que no contaba con número de registro oficial.
Según la respuesta del Banco Central, el documento contenía consideraciones sobre determinadas operaciones crediticias realizadas por una entidad financiera. Parte de su contenido provenía de trabajos de evaluación efectuados por equipos de supervisión. El BCP agrega que las conclusiones de esos trabajos posteriormente sirvieron de fundamento para requerir a la entidad determinadas acciones correctivas.
El BCP también precisa que el memorando no contenía una solicitud de pronunciamiento o respuesta, sino que tenía por objeto dejar constancia de la posición de su remitente respecto de determinadas operaciones crediticias. La institución señala que, al momento de su remisión, algunas de las situaciones descritas ya habían sido notificadas formalmente a la entidad, mientras que otros aspectos continuaban bajo análisis.
Esta noticia fue desarrollada por los Profesionales del Grupo Diario Paraguayo gracias a la noticia original creada por nuestros amigos del Diario UltimaHora.
Nuestro equipo editorial trabaja para ofrecerte la información más clara, completa y actualizada.