
IPS admite que el BCP y la Superintendencia engañaron con indicadores de ueno
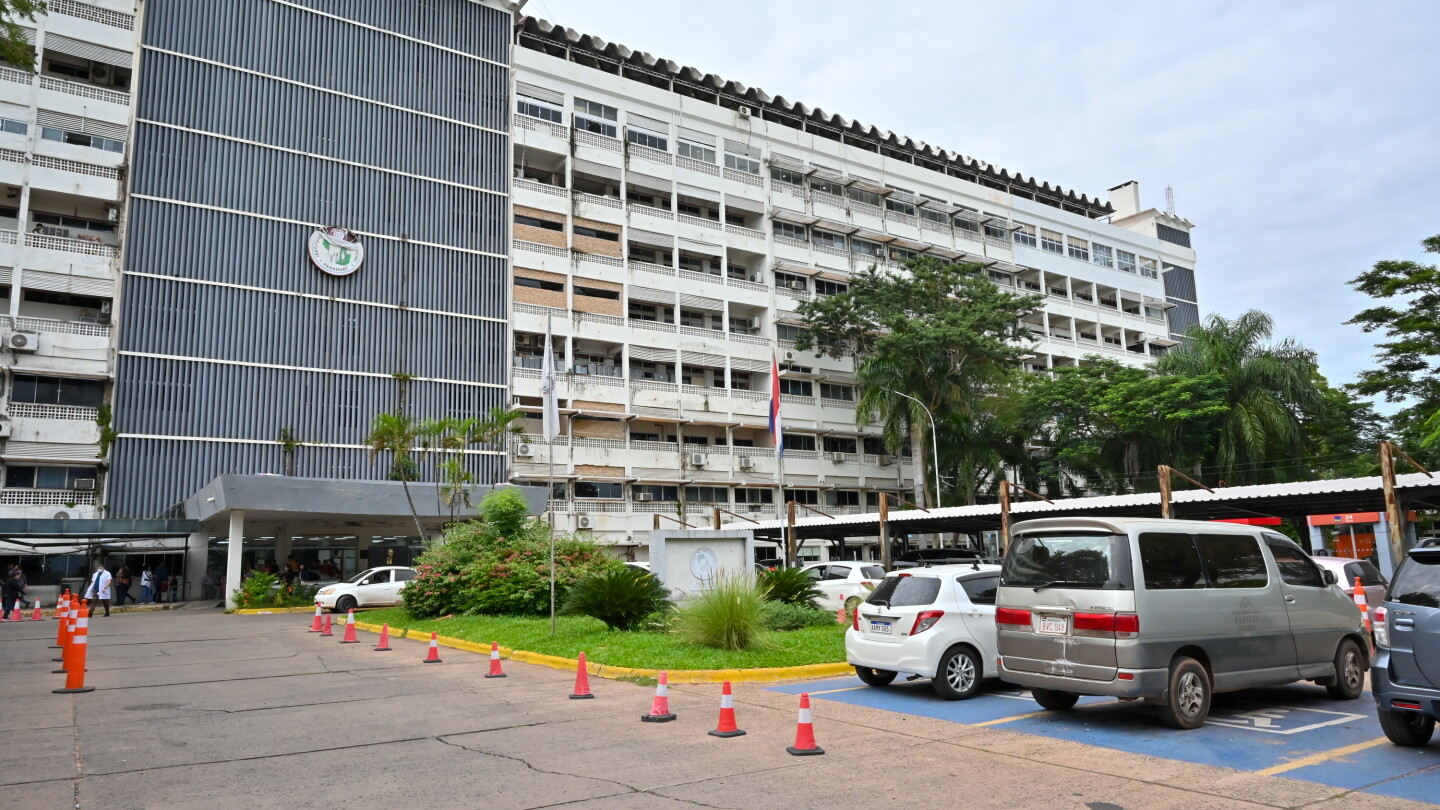
Foto: Diario UltimaHora
En contacto con Monumental 1080 AM, el director de Inversiones del Instituto de Previsión Social (IPS) Hugo Díaz Díaz justificó la razón por la cual el IPS tenía colocados USD 516 millones entre fondos jubilatorios y operativos de la institución.
El intercambio se centró en el índice de solvencia Tier 1. En la entrevista se mencionó que ueno bank registraba una solvencia de 11,69%, según las publicaciones del Banco Central, cifra que se ubicaba por encima del mínimo exigido. Sin embargo, al terminar los indicadores, el banco tenía menos del 8%.
Ante esa diferencia, se le preguntó a Díaz si desde la posición de un inversor, supondría que el Banco Central y la Superintendencia de Bancos lo habían engañado al proporcionar datos falsos o maquillados que lo llevaron a invertir y perder dinero.
“Sí”, respondió el director de Inversiones del IPS.
Díaz sostuvo que el instituto utilizaba como elementos objetivos los indicadores financieros publicados por el Banco Central y que el seguimiento de las entidades se realizaba mensualmente a partir de la información disponible.
Nota relacionada: Acusación del IPS por fondos previsionales colocados en ueno bank ya está en la Fiscalía
El funcionario también señaló que las evaluaciones del IPS se basaban en indicadores de solvencia patrimonial, calidad de activos, rentabilidad, liquidez y eficiencia, además de las calificaciones de riesgo.
La respuesta de Díaz se produjo en medio de las consultas sobre las inversiones del IPS en ueno bank, cuyos depósitos alcanzaron USD 358,7 millones en fondos de jubilaciones y pensiones, incluyendo intereses devengados, según los datos expuestos durante la entrevista.
Díaz explicó que el incremento de las colocaciones en ueno bank estuvo relacionado con el crecimiento de su patrimonio efectivo que amplió el margen de recursos que el instituto podía mantener en la entidad.
Según detalló, cuando el IPS comenzó a operar con ueno, este tenía un patrimonio efectivo de G. 268.000 millones en su etapa como financiera. Posteriormente, el monto aumentó a G. 337.000 millones cuando pasó a operar como banco, en diciembre de 2023. Tras la fusión concretada en 2024, el patrimonio efectivo llegó a entre G. 1,7 billones y G. 1,8 billones.
Díaz también señaló que, posteriormente, la entidad alcanzó un patrimonio de G. 2,6 billones, lo que permitió ampliar nuevamente su margen de colocación.
“A medida que pasa el patrimonio también aumenta el margen de depósito”, explicó el funcionario al justificar el crecimiento de los recursos del IPS en ueno
El director sostuvo que los límites establecidos por la Ley 7235 eran más restrictivos que los parámetros anteriores, basados únicamente en el patrimonio efectivo de las entidades, sin embargo, afirmó que el crecimiento patrimonial de ueno permitió aumentar el margen de depósitos dentro de los límites legales.
Según relató Diaz, modificó sus criterios de evaluación de entidades financieras en octubre de 2023 por instrucción de su Consejo de Administración, antes de la promulgación de la Ley 7235 de Jubilaciones y Pensiones. Según explicó el director de Inversiones, Hugo Díaz, la nueva metodología incorporó parámetros más exigentes para la colocación de recursos y un tratamiento consolidado para bancos y financieras.
Díaz reconoció que, con la entrada en vigencia de la nueva matriz, entre tres y cuatro entidades financieras quedaron fuera de las evaluaciones que habilitaban la participación en las licitaciones del IPS. En contraste, con el mecanismo anterior todas las entidades podían calificar, aunque la adjudicación de los recursos dependía de otros criterios.
La también: IPS denunciará a ueno y BCP por más de USD 500 millones de fondos depositados
La nueva matriz incorporó indicadores de solvencia patrimonial, calidad de activos, rentabilidad, liquidez, eficiencia y calificación de riesgo para evaluar la gestión de las entidades. El funcionario sostuvo que el sistema anterior no permitía determinar adecuadamente la situación financiera de los bancos y financieras a partir de esos parámetros.
El cambio en la metodología coincidió con el crecimiento del patrimonio efectivo de ueno bank, que amplió su capacidad para recibir depósitos del IPS. Díaz explicó que los límites de colocación pasaron a estar determinados por las restricciones establecidas en la Ley 7235, que fijó topes tanto por tipo de activo como por emisor.
El funcionario reconoció que ueno bank había atravesado un proceso de fusión y que esa situación era de conocimiento público. No obstante, afirmó que el IPS utilizaba como elementos objetivos los indicadores financieros publicados por el Banco Central del Paraguay para evaluar la situación de las entidades en las que colocaba sus recursos.
Esta noticia fue desarrollada por los Profesionales del Grupo Diario Paraguayo gracias a la noticia original creada por nuestros amigos del Diario UltimaHora.
Nuestro equipo editorial trabaja para ofrecerte la información más clara, completa y actualizada.