Secreto bancario protege al cliente y no al banco, sostiene Benigno López
El ex ministro de Hacienda analiza el alcance de la confidencialidad financiera y su compatibilidad con obligaciones de transparencia
El secreto bancario y la transparencia regulatoria
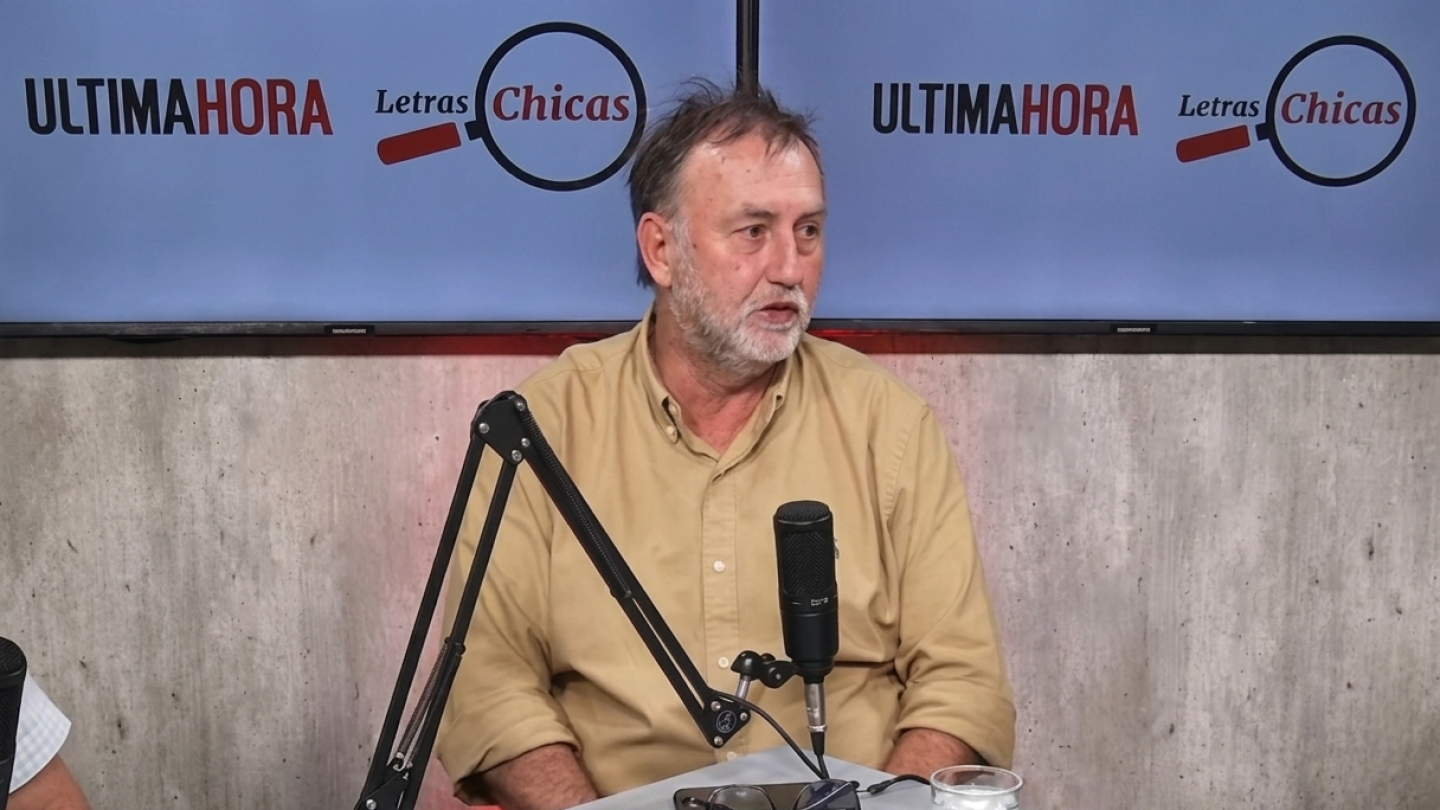
El abogado, ex integrante del Directorio del Banco Central del Paraguay (BCP) y ex ministro de Hacienda Benigno López analizó el alcance del secreto bancario y su relación con las obligaciones de transparencia de las entidades financieras y del regulador.
López sostiene que el secreto bancario tiene como finalidad proteger la intimidad patrimonial de los clientes y que no puede utilizarse para impedir el acceso a información relacionada con la situación de una entidad financiera, sus niveles de capital, liquidez, operaciones vinculadas o decisiones administrativas del regulador.
Antecedentes y marco normativo
El especialista se refirió a los antecedentes de la crisis bancaria de 1995, a las operaciones con empresas vinculadas, a las facultades del BCP y a las disposiciones de las leyes 6104/2018 y 7066/2023 respecto al acceso del Congreso a información de las entidades financieras.
Confidencialidad de clientes versus información de entidades
Respecto de la absorción de Visión Banco por ueno bank, López aclaró qué información concreta sobre la situación financiera, exposición a vinculadas y cumplimiento de límites prudenciales de la entidad puede entregar el BCP al Senado sin vulnerar el secreto bancario.
"Hay mucha confusión. El secreto bancario protege la intimidad patrimonial de las personas: Protege al cliente, no al banco ni al regulador. Y convive con obligaciones de transparencia igual de vinculantes. Están el derecho a informarse que garantiza la Constitución, la ley de acceso a la información pública, la publicación obligatoria de los estados financieros y, para los bancos que emiten títulos, el deber de informar hechos relevantes al mercado. Capital, liquidez, vinculadas y límites son información de la entidad, y la Ley 7066 permite al Congreso pedirla. Solo quedan fuera las operaciones de los clientes."
Operaciones con partes vinculadas
Sobre si el secreto bancario podría impedir que el BCP informe al Senado sobre eventuales excesos en operaciones con partes vinculadas, López explicó que en la crisis de 1995 hubo depósitos negros y colocaciones concentradas en empresas de los propios accionistas, circunstancia que llevó a establecer límites a través de las leyes 489 y 861.
"Por eso las leyes 489 y 861 pusieron límites a las operaciones con vinculadas: para que esa exposición fuera visible. Usar hoy el secreto para ocultarla sería una paradoja. Si hubiera excesos, su magnitud, duración y subsanación son información de la entidad. La identidad de cada contraparte puede reservarse sin impedir la respuesta."
Excepciones contables y facultades regulatorias
Respecto de la información sobre la excepción contable otorgada tras la absorción de Visión Banco y su impacto en los indicadores de solvencia de ueno bank, López señaló que esta no está protegida por el secreto bancario, ya que constituye un acto administrativo discrecional del regulador.
"No es un dato de ningún cliente: es un acto administrativo discrecional del regulador. Toda facultad discrecional tiene piso y techo, y a mayor discrecionalidad, mayor exigencia de fundamento. Además, un acto así se evalúa por su finalidad. Si su fundamento fue evitar la caída de una entidad sistémica y un perjuicio del orden de USD 300 millones al público, la pregunta hoy es simple: dos años después, ¿ese riesgo disminuyó, se mantuvo o aumentó? La respuesta dirá si el acto fue eficaz. El BCP la tiene, y puede darla sin tocar un solo dato de clientes y dará una transparencia y tranquilidad enorme."
Operaciones de cartera y supervisión basada en riesgos
Sobre la venta de cartera mencionada por el Senado, López indicó que el secreto bancario no impediría al BCP explicar si la operación fue considerada una venta genuina o una eventual financiación indirecta a partes vinculadas. El detalle de los créditos vendidos y el comprador pueden reservarse, pero el BCP aplica supervisión basada en riesgos que evalúa si una operación es lo que dice ser, priorizando la sustancia sobre la forma.
El análisis de López destaca la posibilidad de compatibilizar la protección de la privacidad patrimonial de los clientes con las obligaciones de transparencia que enfrentan las entidades financieras y los reguladores frente a las instituciones legislativas del Estado.
Esta noticia fue desarrollada por los Profesionales del Grupo Diario Paraguayo gracias a la noticia original creada por nuestros amigos del Diario UltimaHora.
Nuestro equipo editorial trabaja para ofrecerte la información más clara, completa y actualizada.