Orden de pagos a ahorristas tras intervención bancaria: protección del FGD y proceso de liquidación
La ley establece un sistema escalonado de cobros con cobertura estatal de hasta 75 salarios mínimos por depositante
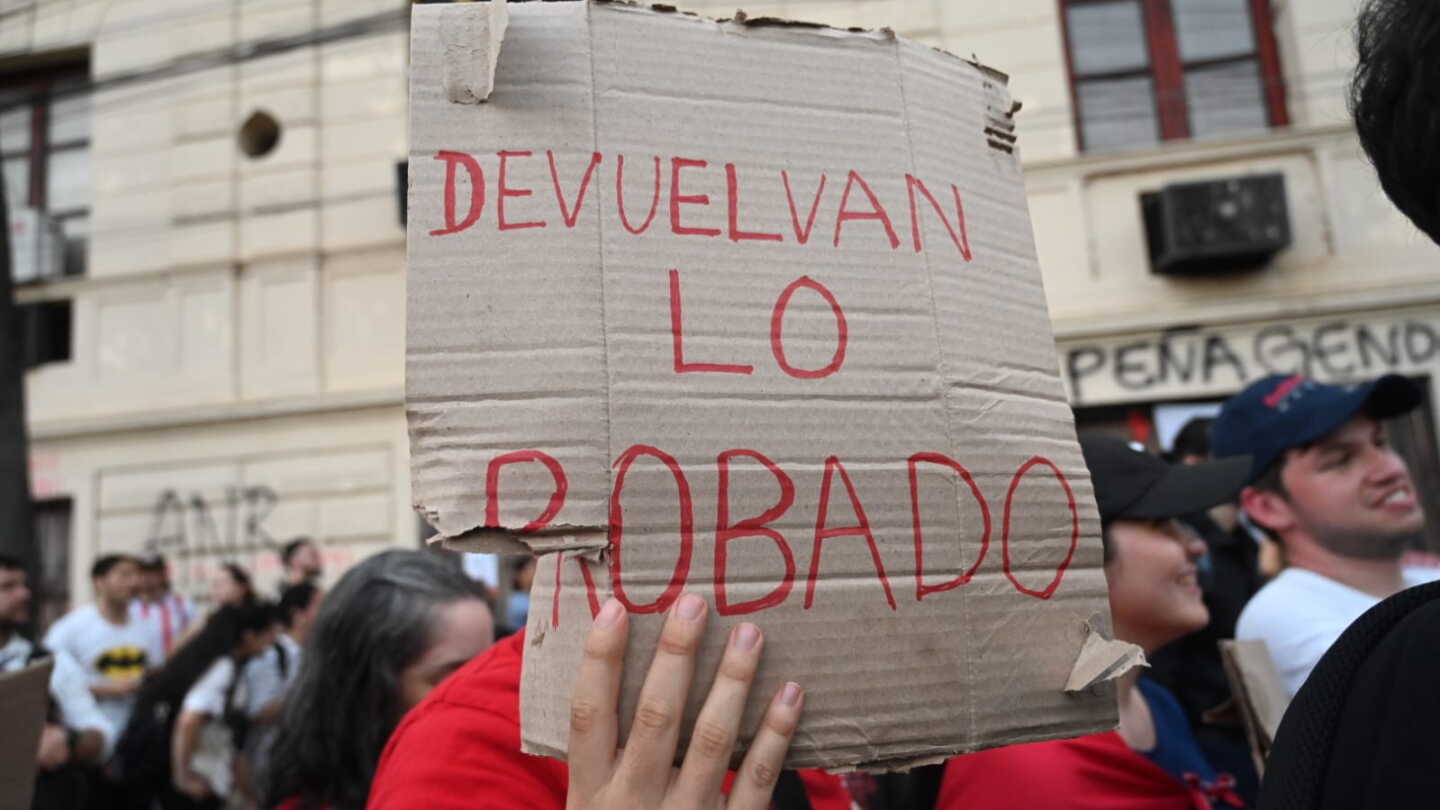
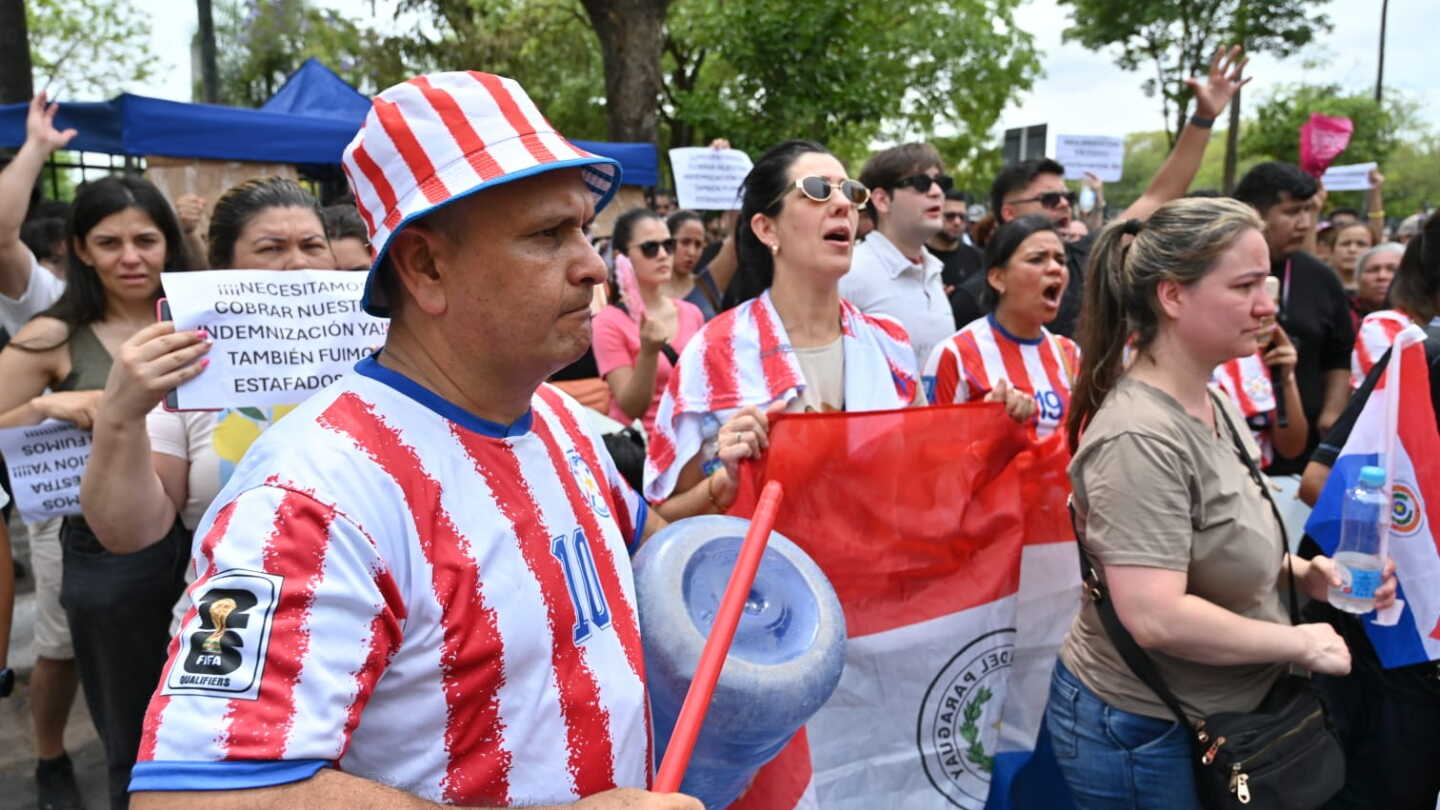
Foto: Diario UltimaHora
Sistema de protección y orden de pagos
La normativa legal establece un esquema definido para el pago a ahorristas tras la intervención de una entidad bancaria. El Fondo de Garantía de Depósitos (FGD), creado por la Ley Nº 2.334/03, protege depósitos de hasta 75 salarios mínimos, equivalentes aproximadamente a G. 228,3 millones por depositante y por entidad financiera.
El Banco Central del Paraguay cuenta con 15 días desde la fecha de la intervención para completar el balance de exclusión, procedimiento que consiste en separar los activos sanos y depósitos de la entidad en crisis para trasladarlos a bancos solventes, con el objetivo de proteger a los ahorristas antes de remitir el resto a quiebra.
Orden de prelación en el cobro
De acuerdo con el marco legal del FGD, el orden establecido para los cobros es el siguiente:
Primer orden: Depósitos cubiertos por el Fondo de Garantía de Depósitos hasta 75 salarios mínimos por persona.
Segundo orden: Banco Central del Paraguay, por los préstamos otorgados a la entidad.
Tercer orden: Banco Central del Paraguay, por otras obligaciones que no corresponden a préstamos.
Cuarto orden: Fondo de Garantía de Depósitos, por los recursos aportados para rescatar o transferir activos.
Quinto orden: Fisco, por los impuestos adeudados por la entidad.
Fondos sin cobertura y liquidación judicial
Los fondos que excedan los 75 salarios mínimos no poseen cobertura del seguro estatal y quedan sujetos al balance residual. Este reúne los activos deteriorados, las deudas y los fondos sin protección, que no pasan al banco sano y se derivan a la quiebra judicial para su liquidación.
En el proceso de liquidación, el ahorrista se convierte en acreedor dentro del procedimiento concursal. Los activos de la entidad se venden y los acreedores cobran según el orden de prelación fijado por la Ley Nº 154/69 de quiebras.
Prelación en la quiebra judicial
Conforme a la ley de quiebras, el cobro no depende del orden de llegada sino de la jerarquía de cada derecho. El Fondo de Garantía figura como primer acreedor privilegiado, seguido por el orden de privilegios establecido legalmente.
Para los acreedores en igual condición, el pago se realiza por prorrateo, es decir, según un porcentaje proporcional. En este sistema, denominado en la doctrina concursal como moneda de prorrata, quien posee un mayor monto acreedor cobrará proporcionalmente más, mientras que quien posee menor cantidad cobrará proporcionalmente menos, aplicándose el mismo porcentaje a todos.
Esta noticia fue desarrollada por los Profesionales del Grupo Diario Paraguayo gracias a la noticia original creada por nuestros amigos del Diario UltimaHora.
Nuestro equipo editorial trabaja para ofrecerte la información más clara, completa y actualizada.