Exoneración tributaria de vacunas: un desafío para el Programa Ampliado de Inmunizaciones
El Estado enfrenta una contradicción en su política tributaria al gravar vacunas mientras mantiene impuestos bajos en productos nocivos para la salud
Una paradoja tributaria en salud pública
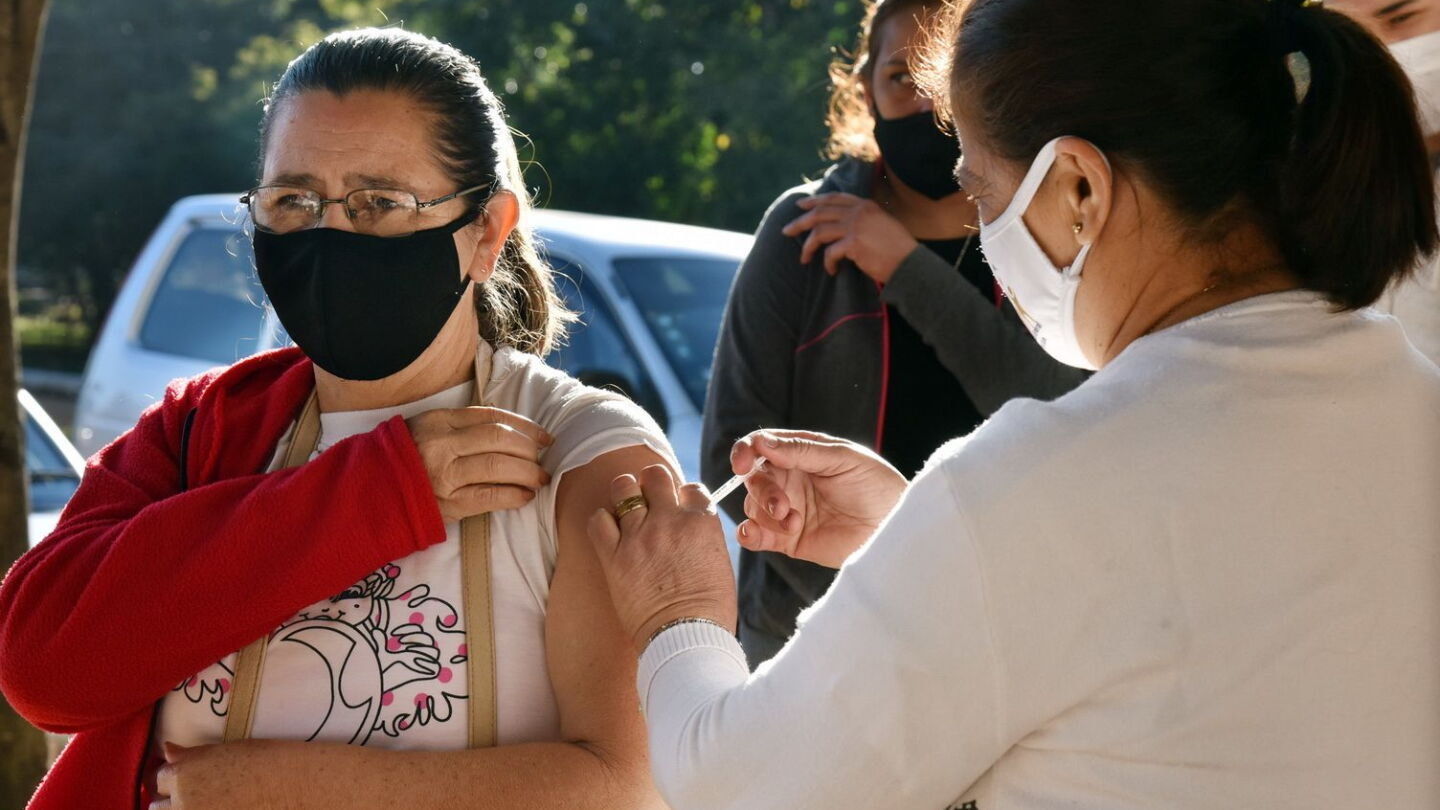
El Estado enfrenta una situación paradójica: se cobra a sí mismo e impacta directamente en el programa nacional que garantiza el acceso gratuito a las vacunas. La Ley Nacional de Vacunas contempla la exoneración total de tributos para la adquisición de vacunas e insumos destinados al Programa Ampliado de Inmunizaciones (PAI).
En noviembre de 2025, el Congreso reafirmó esta exoneración mediante la Ley 7577, estableciendo además que los recursos ahorrados por no pagar impuestos se destinen al fortalecimiento del programa. Sin embargo, pocas semanas después, la Ley de Presupuesto 2026 suspendió de manera general las exoneraciones tributarias, sin incluir a las vacunas entre las excepciones protegidas.
Impacto en los recursos operativos
En 2026, el Ministerio de Salud desembolsó más de G. 2.100 millones en IVA por la compra de vacunas contra la Covid-19, con una deuda adicional de G. 3.334 millones. Durante 2025, la mitad del dinero que el PAI utilizó para gastos operativos se destinó al pago de impuestos y tasas. En 2026, la proporción se mantiene en niveles similares.
Estos recursos tributarios compiten directamente con fondos esenciales para comunicación, mensajería, logística, capacitación y otras herramientas indispensables. Estas funciones resultan críticas para localizar a niños con esquemas incompletos, recuperar coberturas de inmunización y responder a situaciones de brote, como el sarampión que actualmente amenaza la región.
Un programa de inmunizaciones requiere múltiples componentes más allá de la adquisición de vacunas: vacunadores que accedan a las comunidades, vehículos con combustible, mantenimiento de cadena de frío, registros confiables y mensajes informativos que generen confianza en la población. Cada guaraní extraído del componente operativo representa una limitación significativa para el funcionamiento integral del PAI.
Contraste con políticas sobre productos nocivos
La contradicción se vuelve más evidente al comparar el trato tributario de las vacunas con el de productos que afectan negativamente la salud. El impuesto selectivo al consumo de tabaco se fija en 22%, aunque la legislación permite llevarlo hasta 24%. Este gravamen recauda aproximadamente USD 50 millones anuales.
En contraste, el Estado invierte unos USD 300 millones en atención médica de enfermedades asociadas al tabaquismo. Si se suman la productividad perdida y los cuidados a enfermos, el costo total alcanza USD 500 millones. Paraguay presenta la tasa más baja de la región en este impuesto. En lugar de utilizar el margen disponible de 2% para aumentar la recaudación en productos nocivos, el Estado gravó las vacunas.
Propuestas legislativas y posición estatal
En agosto del presente año se presentó nuevamente en el Senado un proyecto de arancel fijo al tabaco de G. 2.300 por cajetilla de cigarrillos. Según sus proponentes, esta medida permitiría recaudar USD 700 millones para salud, mejorar salarios médicos y adquirir medicamentos. La Dirección Nacional de Impuestos Internos (DNIT) rechazó estas propuestas, descartando la aplicación del margen de impuesto selectivo disponible e impidiéndose nuevos gravámenes al tabaco. Mientras tanto, las vacunas del PAI continuaban soportando el pago de IVA.
Hacia una política tributaria coherente
El resultado actual refleja una política tributaria que evita gravar productos que generan enfermedades mientras simultáneamente cobra impuestos sobre aquellos que previenen afecciones. Esta incongruencia compromete directamente los objetivos de salud pública.
El Congreso actualmente discute el Presupuesto General de la Nación 2027, presentándose una oportunidad para asegurar que la exoneración tributaria de vacunas quede explícitamente protegida y se aplique sin demoras. Corresponde además resolver la deuda tributaria acumulada durante 2026 y garantizar que los recursos ahorrados en impuestos vuelvan efectivamente al PAI.
Una vacuna que llega oportunamente a todas las comunidades salva vidas, evita enfermedades y reduce hospitalizaciones. El PAI requiere la totalidad de sus herramientas para lograr coberturas óptimas. Mejorar indicadores de recaudación tributaria en detrimento de este objetivo resulta contradictorio y contrario a los principios de salud pública.
Esta noticia fue desarrollada por los Profesionales del Grupo Diario Paraguayo gracias a la noticia original creada por nuestros amigos del Diario UltimaHora.
Nuestro equipo editorial trabaja para ofrecerte la información más clara, completa y actualizada.